«La deuda te garantiza crecimiento cuando cumples el primer requisito, y el primer requisito es operar de forma holgada por encima de tu punto de equilibrio. No es al revés.» Saulo Mostajo, gerente de riesgo integral del Banco Ganadero
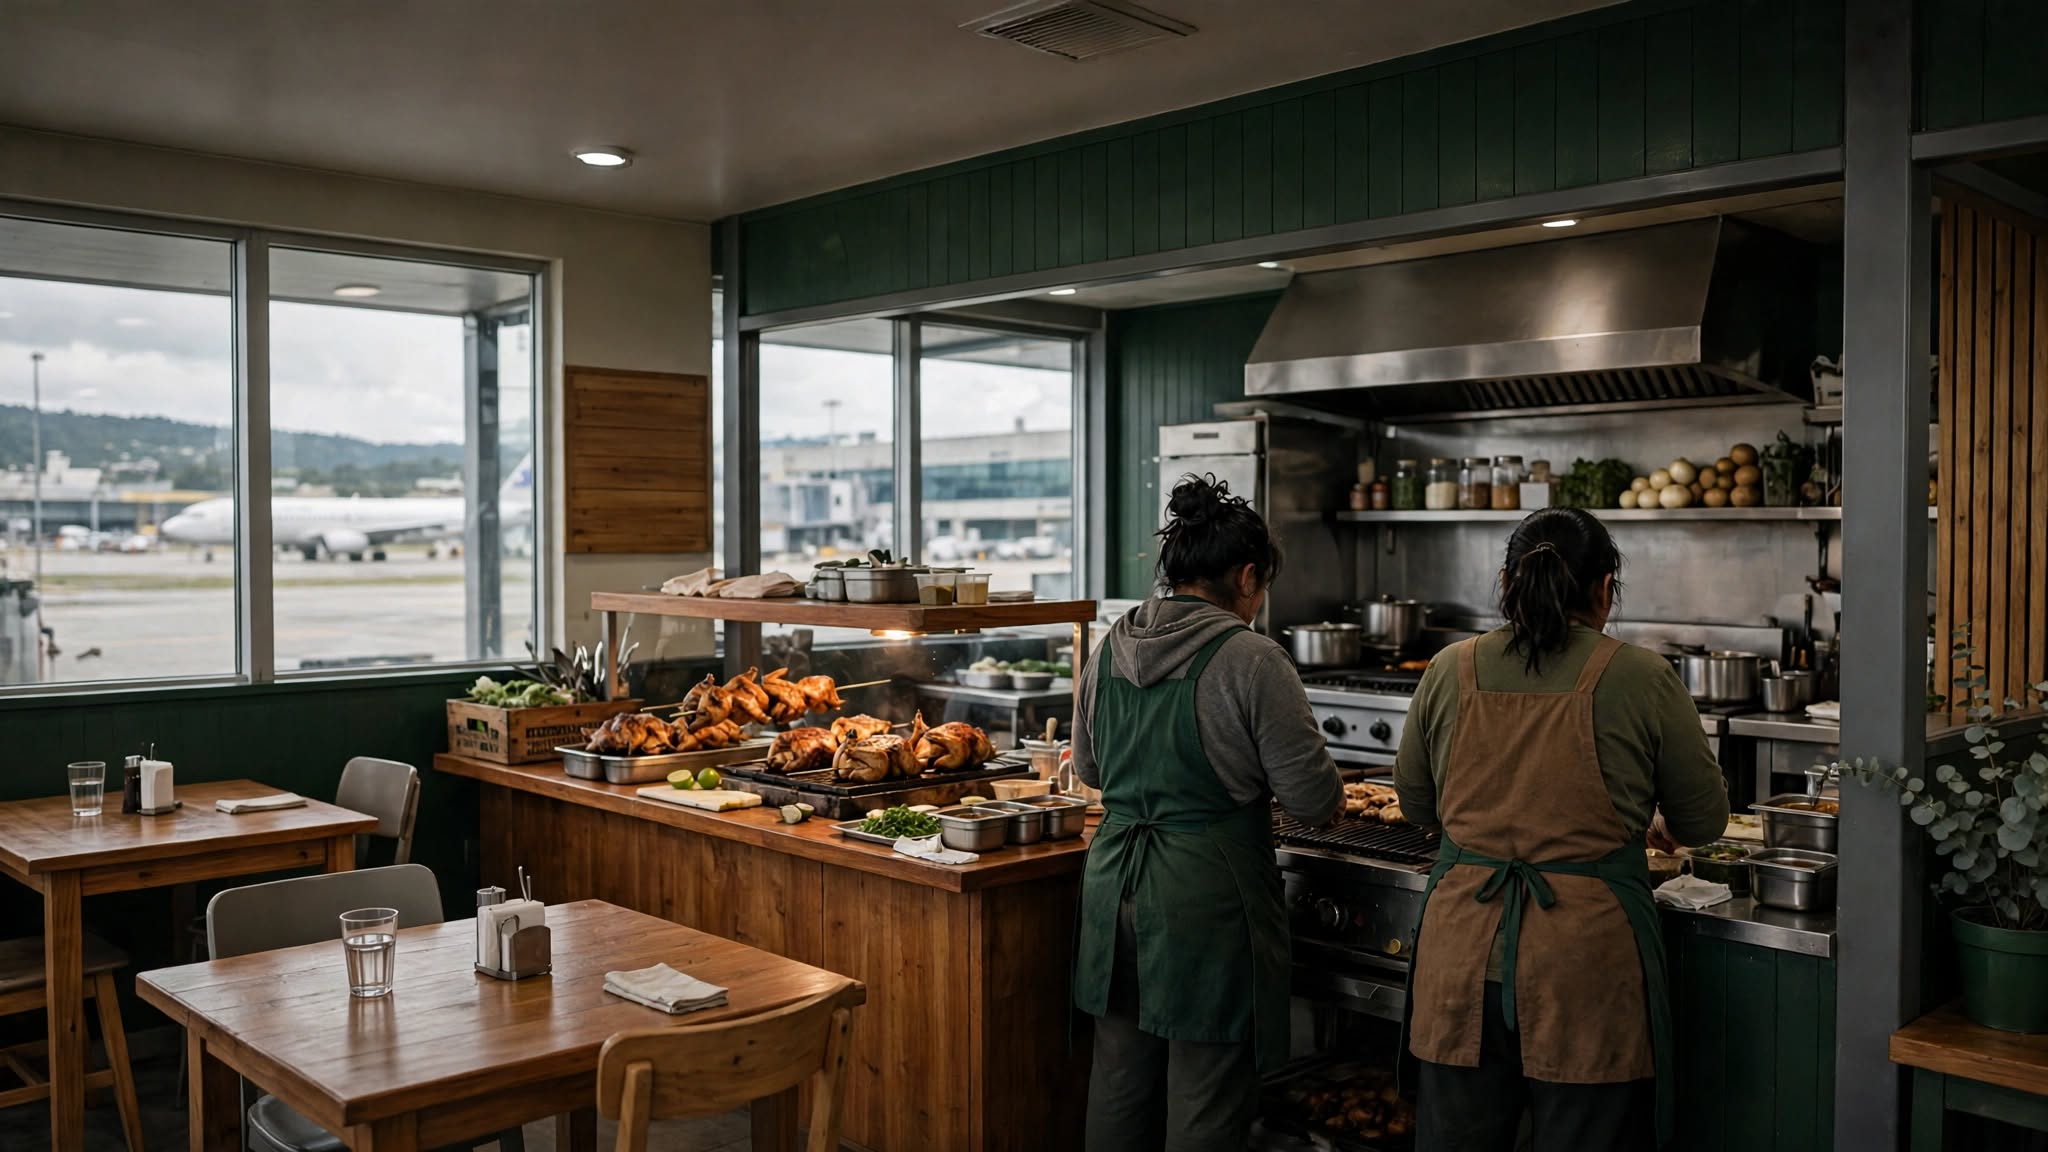
El sector gastronómico es de los pocos rubros en los cuales podemos conocer y estudiar el impacto económico y financiero a nivel de investigación periodística, en particular casos como el de Mariela Teodovich quien abrió Chicken Grill en julio de 2026, junto a su socia Mónica Sandoval, en el Aeropuerto Internacional de Viru Viru. En entrevista comentaron que invirtieron unos Bs 240.000 de recursos propios en equipos de cocina, mesas y sillas, diseño arquitectónico y adecuación de las instalaciones eléctricas, de agua y de gas. Cuatro personas cumplen turnos de ocho horas y otras dos cubren domingos, festivos y emergencias.
Las ventas, contó Teodovich, han mejorado de a poco a medida que sumaron platos y bebidas. Aun así, el negocio no está consolidado. Necesitan facturar unos Bs 57.950 al mes para sostenerse y hoy esa facturación les alcanza, dijo, principalmente para los gastos fijos y operativos. «Todavía estamos trabajando para consolidar una rentabilidad que permita recuperar la inversión inicial», explicó.
Lo que cuesta cada plato
El insumo que manda en este restaurante, es el pollo. «Hemos atravesado meses en los que conseguíamos el kilo de pollo hasta en Bs 13, mientras que en otros períodos su precio llegó a aproximarse a Bs 30», relató la gerente. A eso se suman los costos fijos del aeropuerto, que describió como «considerablemente elevados». Decidieron no trasladar todo el aumento a los precios de la carta, y eso tiene un costo: «esto significa que nuestros márgenes de ganancia se reducen considerablemente».
El peso del lugar es una preocupación que se repite en el rubro. Ramón Freixa, vicepresidente de la Academia Boliviana de Gastronomía, describió que en los centros comerciales hay un público cautivo, pero «unos precios muy elevados», que llevan a algunos restaurantes a migrar a barrios con alquileres más bajos. Su observación no se refiere al aeropuerto, pero ilustra cuánto pesa el costo del espacio.
Por qué no pide
Teodovich no tiene un crédito para el restaurante ni ha hecho gestiones para conseguirlo. Tiene una hipoteca vigente que, explicó, le impide asumir otro financiamiento, y asegura que no ha registrado retrasos. Para comprar parte de los equipos usó su tarjeta de crédito; las compras y los pagos a proveedores los hace al contado, con ahorros colectivos acumulados desde la apertura.
No tiene previsto pedir un crédito: «antes de asumir nuevas obligaciones financieras, es necesario consolidar el emprendimiento y evaluar su capacidad real de crecimiento», la gerente aclaró también que dicho crédito hipotecario es un obstáculo para adquirir otro tipo de préstamo bancario y que precisa atravesar más barreras.
Su razonamiento coincide con una regla que enunció Saulo Mostajo, gerente de riesgo integral del Banco Ganadero con quien conversamos al respecto: «La deuda te garantiza crecimiento cuando cumples el primer requisito, y el primer requisito es operar de forma holgada por encima de tu punto de equilibrio. No es al revés». Para Mostajo, el sector financiero es la «segunda derivada» y la primera está en la estructura de costos de cada negocio.
Teodovich, con todo, no descarta el crédito: uno formal, admitió, podría darle «mayor disponibilidad de efectivo», aunque tendría que analizar con cuidado las condiciones.
Su otra dificultad es el dólar. Dijo que sus ahorros en dólares «continúan sin estar plenamente disponibles» y lo plantea como una contradicción: «tenemos un emprendimiento que requiere capital para funcionar y crecer, pero no podemos acceder libremente a nuestros propios recursos ni encontramos facilidades para obtener financiamiento», sostuvo.
Como no ha solicitado un crédito, no habla de un rechazo, y no precisó el monto de sus ahorros, no obstante, los depósitos en dólares han estado restringidos y el Banco Central de Bolivia los devuelve de forma escalonada según el monto; desde el 5 de noviembre, quienes tienen entre 10.001 y 50.000 dólares pueden retirarlos.
Los meses de Chicken Grill, vistos desde el país
Chicken Grill abrió cuando los 53 días de bloqueos de mayo y junio ya habían terminado, así que su historia no mide ese golpe. Pero nació en medio de otros ajustes. Hasta el 29 de junio el dólar oficial estaba fijo en Bs 6,86; desde entonces flota, y el 13 de noviembre se cotizó a Bs 11,67. El litro de diésel pasó de Bs 3,72 (con un ajuste previo a 9,80 Bs por litro a finales de 2025) a Bs 17,95 con la eliminación total de la subvención mediante el Decreto Supremo 5716.
En julio, la escasez de gas licuado obligó a algunos restaurantes a retirar platos, según el presidente de la Cámara Gastronómica de Santa Cruz, Carlos Fernando Caero, quien explicó ante la prensa que, un local puede consumir una o dos garrafas por día.
Los bloqueos dejaron una huella medida, pero no en Santa Cruz. En junio y julio, el entonces Viceministerio de Gastronomía, suprimido en agosto por el DS 5675 y reemplazado por una dirección general, informó que 39.193 emprendimientos resultaron afectados y 1.112 cerraron definitivamente en La Paz, Cochabamba, Oruro, Potosí y Chuquisaca. Otras cuentas difieren: 1.103 cierres definitivos, 16.716 suspensiones y 21.819 negocios operando de forma parcial.
Un registro del Gobierno habla de 97.555 negocios «afectados», una cifra casi idéntica a los cerca de 97.500 establecimientos que, según datos oficiales, tiene todo el sector en áreas urbanas y periurbanas, entre formales e informales. Ese registro fue un formulario voluntario, llenado por cámaras, asociaciones de chefs y sindicatos, que cerró el 29 de junio. Sus cifras deben leerse como lo declarado, no como un censo de daños.
Para Santa Cruz, las cifras oficiales difundidas no incluyen datos propios, es así que la Cámara Gastronómica ve en los días festivos largos una oportunidad para recuperar un sector golpeado por los bloqueos y la escasez de combustible, y Caero afirmó que, en los últimos días festivos, las filas por gasolina y los bloqueos afectaron la actividad. No precisó cuántos negocios ni en qué fechas.
El sector, además, es grande. Según datos del Servicio de Impuestos Nacionales (SIN) recopilados por el Ministerio de Economía, los restaurantes de Santa Cruz facturaron Bs 1.994 millones en 2024, 76% más que en 2020. La cifra corresponde a ventas facturadas y es anterior a 2025, y la nota oficial no indica que esté ajustada por inflación. Lo que viene tampoco es sencillo: el Fondo Monetario Internacional proyectó que la economía boliviana se contraerá 3% este año y 1,5% en 2027; el Banco Mundial, predijo 2,8% y 1,4% respectivamente.
¿Quién tiene la llave?
Cabe mencionar que para la realización de esta investigación periodística se convocaron a distintas entidades financieras incluso aquellas quienes se precian de tener una participación importante en el sector hostelero. El Banco Ganadero quien respondió al presente reportaje, informó que tenía al 30 de septiembre Bs 193,8 millones prestados a 1.138 clientes de panadería, pastelería y restaurantes. La mora de ese conjunto es de 4,34%, frente a 1,84% del sector al que pertenece, que incluye a los propios restaurantes.
El pan es donde más pesa: 10,06% de mora en 179 clientes que se dedican a la elaboración de este alimento, siete veces la de la industria manufacturera de la entidad (1,36%). En restaurantes con servicio de mesa es de 6,29% y en el resto de la panadería y pastelería, de 1,51%. Es la cartera de una sola entidad, la cual no explayó las causas.
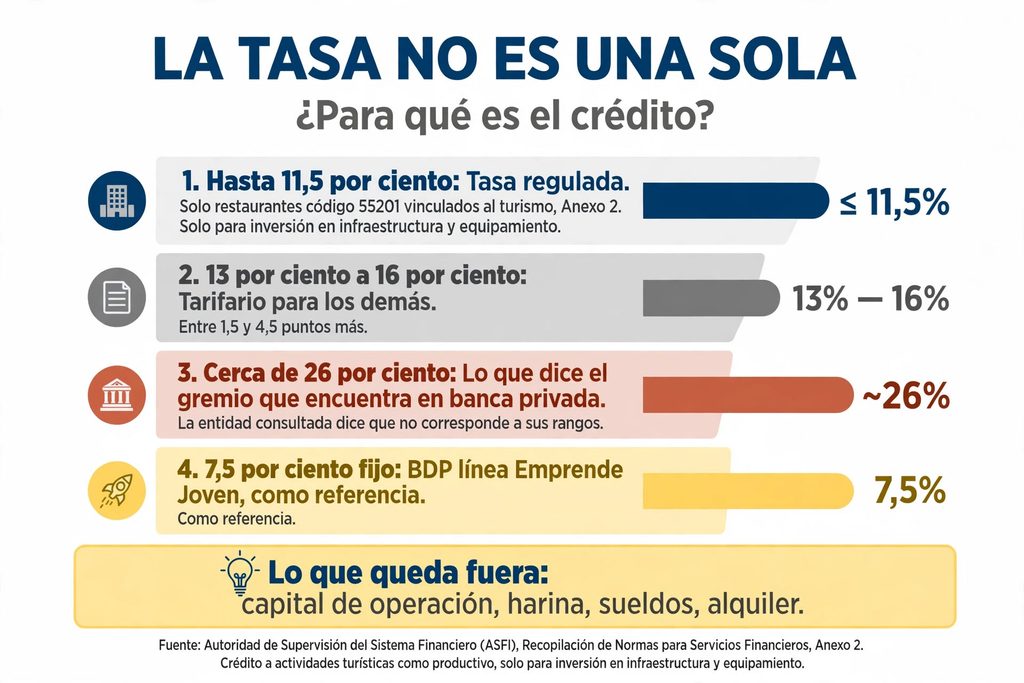
¿Y la tasa? Según la institución financiera, la clasificación se define por el código de actividad económica y el destino del crédito. Solo los restaurantes con código 55201 vinculados al turismo, comprendidos en el Anexo 2 de la Recopilación de Normas para Servicios Financieros, acceden a la tasa regulada, de hasta 11,5%. Los demás pagan el tarifario, de 13% a 16%: entre 1,5 y 4,5 puntos más.
Infografia: Elaboración Propia
La norma de la Autoridad de Supervisión del Sistema Financiero (ASFI) respalda esa lectura en lo esencial. Desde 2015, el crédito a actividades turísticas se cuenta como productivo, con tasa regulada, siempre que se oriente a inversión en infraestructura y equipamiento. ASFI lo resume en sus informes como turismo «para capital de inversión». Al presentar la norma, la autoridad mencionó entre esas acciones «ciertas operaciones de provisión de alimentos y bebidas». En su clasificación por destino, lista «hoteles y restaurantes» como categoría aparte de turismo.
Eso ordena las tres versiones. Mostajo tiene razón en que el turismo cuenta como productivo, pero solo para inversión. La entidad cita el caso concreto del código 55201. Y la queja del gremio apunta a lo que no aparece cubierto: el capital de operación, el que paga harina, sueldos y alquiler, y los negocios que no figuran en ese anexo.
El listado de actividades de alimentos del Anexo 2 de la Recopilación de Normas para Servicios Financieros de ASFI, no aparece en los resúmenes públicos de la autoridad, así que no es posible confirmar si los códigos de comida rápida, venta en la calle y pastelerías o salteñerías están incluidos.
Bajo esta línea, Ernesto Olivares, presidente de la Asociación Gastronómica de La Paz, pidió justamente que se reconozca al sector como productivo. Olivares sostuvo que un restaurante en banca privada «encuentra tasas cercanas al 26%» y plantea acceder a líneas del Banco de Desarrollo Productivo (BDP) con tasas mucho menores. Dicha entidad respondió que «una tasa del 26% no corresponde a los rangos actualmente aplicados» por ella para este sector. Como referencia, el BDP publicó una tasa fija de 7,5% para su línea Emprende Joven.
La Asociación Gastronómica de La Paz presentó, además, con un senador, un proyecto de ley ante la Presidencia del Senado, con un fondo de garantías de Bs 250 millones, condonación tributaria y acceso a financiamiento productivo. Como contexto, en 2025 los alimentos y bebidas fueron el 27,2% del gasto de los visitantes extranjeros, según el Instituto Nacional de Estadísticas (INE).
¿Dónde está el obstáculo? Las respuestas difieren. El Banco Ganadero dijo que evalúa capacidad de pago, endeudamiento, ingresos, documentación y garantías, y que «el acceso al crédito no depende del sector al que pertenece el solicitante, sino del cumplimiento de los criterios establecidos para su evaluación».
Freixa señaló las garantías: «Muchos locales son alquilados y sus equipos (hornos, refrigeradores, mobiliario) tienen una rápida depreciación o poco valor de reventa para el banco», y agrega que muchos negocios «mezclan las finanzas personales con las del local». Mostajo discrepa: «es un problema de flujo de caja. No es un problema de garantía». Según explicó, la mayoría busca capital de trabajo para comprar harina por ejemplo e insumos.
El alivio, en números
El diferimiento de cuotas para micro y pequeñas unidades económicas rigió hasta el 6 de mayo. Tras los bloqueos, el DS 5630, del 8 de junio, obligó a las entidades a atender, evaluar y aprobar el refinanciamiento o la reprogramación de clientes afectados en su capacidad de pago, con hasta seis meses de gracia sin pagos. ASFI aseguró que se hace sin costos adicionales ni aumento de tasas.
El beneficio es voluntario y no implica pasar automáticamente a una categoría de mayor riesgo, lo que importa al leer cualquier cifra de mora: el analista Fernando Romero advirtió en medios de comunicación que la medida mejora las estadísticas a corto plazo, aunque puede prolongar la recuperación real. En junio, ASFI recibió denuncias de entidades que rechazaban o condicionaban solicitudes y emitió dos cartas circulares para exigir su atención.
En el Banco Ganadero, 44 clientes del sector, el 3,9% de sus 1.138 prestatarios, presentaron solicitudes por Bs 39,6 millones, una quinta parte de la cartera. Se aprobaron 38, hay 5 en proceso y 1 fue rechazada, de un negocio de elaboración de pan. Es el 97% de las resueltas y el 86% del total. Por rubro: 27 restaurantes, 12 de pastelería y otros productos, y 5 de pan, la actividad con más mora. La entidad confirmó que cobró intereses durante la gracia y que los repartió en el nuevo plan de pagos.
Esta es la imagen de una sola institución financiera, pero con la información pública disponible no es posible saber si esa práctica es la que prevé la norma en todos los casos.
El pan anticipa la presión que enfrentan los negocios gastronómicos
La economía de los negocios gastronómicos en Bolivia enfrenta un escenario complejo, marcado por la presión sobre los costos de operación y un menor dinamismo de la actividad. Los datos del INE muestran que Alojamiento y Servicios de Comidas y Bebidas registraron una contracción interanual del 7,99% en el segundo trimestre de 2026, después de haber crecido un 5,27% en el primero.
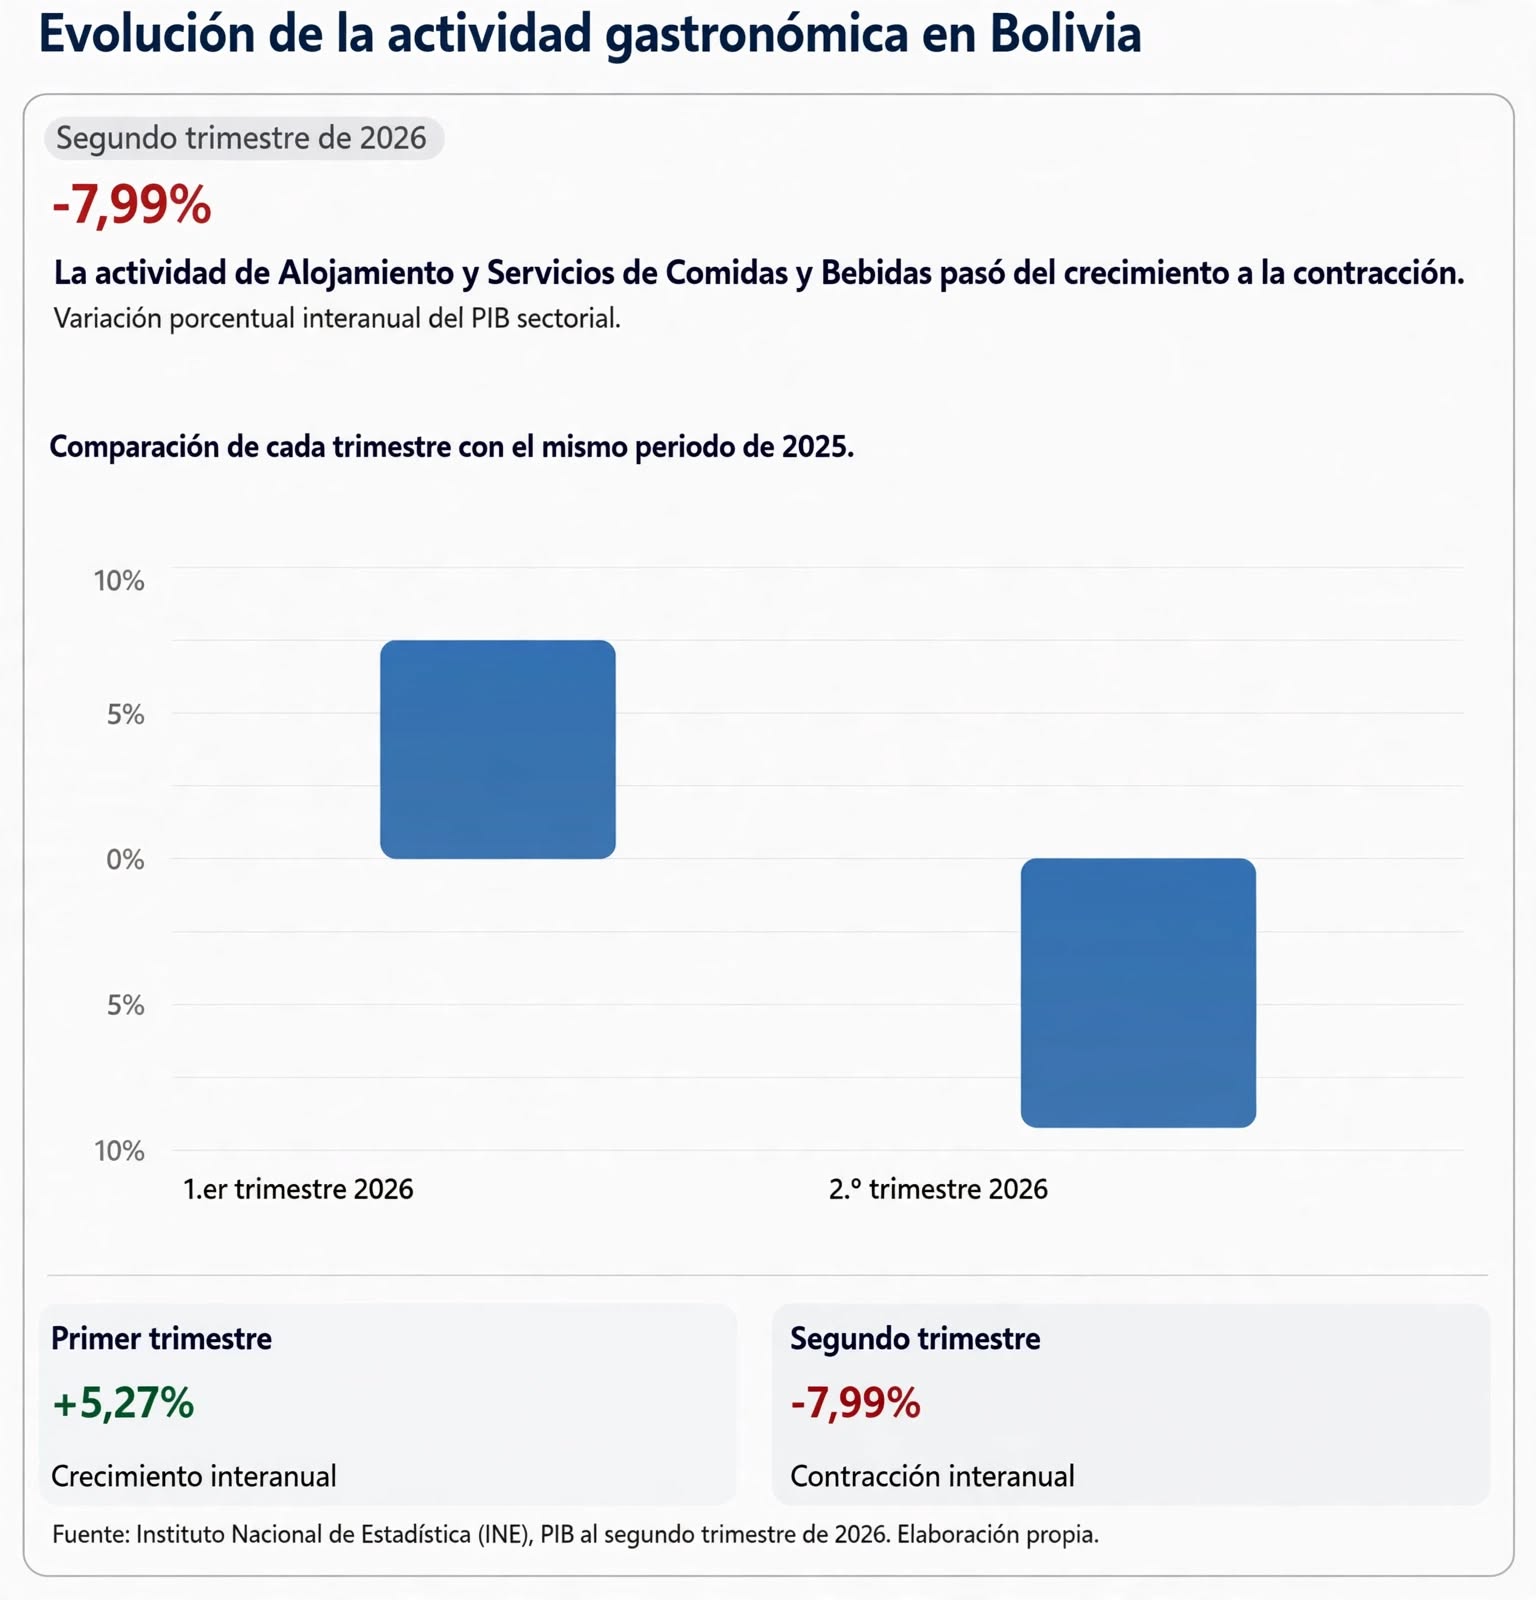
El resultado evidencia un cambio en el desempeño de una actividad vinculada directamente con restaurantes, establecimientos de comida y servicios de alojamiento. La presión también se observa en la cadena de abastecimiento de alimentos. El comportamiento del precio del pan de batalla es un ejemplo de las diferencias que pueden surgir entre los costos de producción y los precios que se intenta mantener para el consumidor.
El 26 de octubre, el Gobierno y sectores panificadores acordaron mantener el producto a Bs 0,80 y establecer un precio máximo de Bs 310 por quintal de harina suministrada mediante los programas estatales. Sin embargo, el entendimiento no fue respaldado por todas las organizaciones del sector. El contexto económico también se refleja en el comportamiento de los precios.
Según el INE, en octubre del presente, registró una inflación mensual del 2,07%, con incrementos que alcanzaron a los alimentos, el transporte y los alimentos y bebidas consumidos fuera del hogar.
En este panorama, el desafío para la actividad gastronómica no se limita a conseguir los insumos necesarios para operar. También implica administrar los costos, sostener los precios de venta y conservar una demanda que permita mantener la rentabilidad de los establecimientos. Mostajo explica el mecanismo: Bolivia importa harina, el tipo de cambio flexible la encarece y la tasa regulada ya no deja espacio para abaratar.
«Si los costos van al alza y los precios son planos, entonces el margen es menor y tienen posibilidad de adquirir menos crédito», dijo, y advirtió que, «mientras más pequeño sea el negocio, más vulnerable será».
También sostuvo que parte de los panificadores que reclaman conserva métodos de producción «que datan del bisabuelo», frente a una panificadora cruceña, que no nombra, con dos galpones, cuatro hornos semi-industriales y unas 50 personas en dos turnos. La división dentro del propio gremio sobre cuánto cuesta producir un pan muestra que ese debate sigue abierto. Los datos de la entidad no permiten atribuir la mora de 10,06% en pan al precio ni a la eficiencia.
Dos lecturas de lo que falta
Mostajo calificó de «alto» el riesgo para 2027 en los negocios gastronómicos pequeños. Su consejo es buscar eficiencias, diversificar y asociarse: «Es una época donde los llaneros solitarios tienen menor probabilidad de éxito». No todo recae en el productor: ante el alza de insumos importados, dijo, hace falta un mecanismo del Estado, «un tema de política fiscal para proteger este tipo de sectores».
Freixa puso el acento en la gestión: «No se puede trabajar solamente por amor a la gastronomía y porque te gusta cocinar», y señala que falta formación en costos y finanzas. Teodovich plantea el otro lado de esa ecuación: «No se trata únicamente de tener una buena idea de negocio o voluntad de trabajar, sino también de contar con condiciones financieras que permitan sostener la inversión».
El gremio propuso un fondo de garantías y el reconocimiento como sector productivo; el proyecto está presentado, sin tratamiento conocido hasta ahora. El Banco Ganadero, por su parte, dijo que mantendrá seguimiento de la cartera y medidas preventivas, y no ofrece leasing para equipos.
Ante todo, el panorama, en Viru Viru, Mariela y Monica seguirán sin pedir un crédito. Con una economía que el Fondo Monetario Internacional y el Banco Mundial proyectan en contracción por segundo año, queda abierta la pregunta de, ¿Cuántos negocios llegarán a 2027 con un margen que les permita sostener una cuota?, y ¿Cuántos ni siquiera la pedirán?