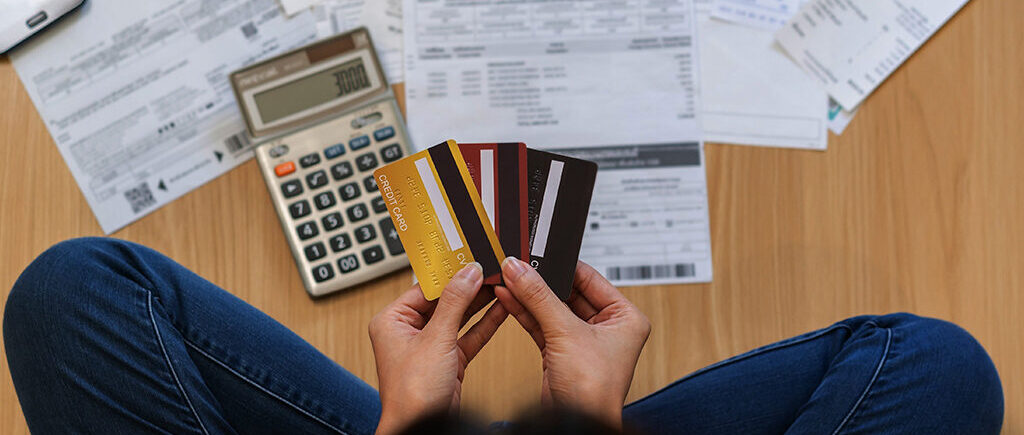
Revisar ingresos, gastos, pagos y transferencias ya no sirve solo para comprobar cuánto dinero queda en una cuenta. También permite reconocer hábitos de consumo, detectar gastos que pasan desapercibidos y tomar decisiones más informadas sobre el presupuesto, el ahorro y el endeudamiento.
¿Sabes realmente en qué se va tu dinero cada mes? La respuesta puede estar en algo tan cotidiano como revisar los movimientos de tu cuenta bancaria.
La digitalización de los servicios financieros ha hecho que consultar ingresos, pagos, transferencias y otros movimientos sea cada vez más sencillo. Esta información, además de mostrar el historial de operaciones, puede convertirse en una herramienta para entender los hábitos financieros y planificar mejor el uso de los recursos.
En Bolivia, este proceso acompaña una mayor expansión del acceso al sistema financiero. Según datos de la Autoridad de Supervisión del Sistema Financiero (ASFI), a julio de 2025 se registraron 1,6 millones de nuevas cuentas en los 12 meses anteriores, mientras que la cobertura de servicios financieros alcanzó al 97,1% de los municipios del país.
Pero tener una cuenta bancaria o utilizar una aplicación financiera no significa necesariamente aprovechar toda la información disponible.
El extracto bancario puede convertirse en una herramienta de planificación
La capacidad financiera no se limita a conocer productos bancarios. También comprende los conocimientos, habilidades, actitudes y comportamientos necesarios para administrar los recursos y utilizar los servicios financieros de acuerdo con las necesidades de cada persona.
En un entorno cada vez más digital, esto implica aprender a interpretar los propios movimientos: saber cuánto dinero ingresa, cuánto sale, dónde se concentra el gasto y qué patrones se repiten.
Una forma sencilla de comenzar es convertir la revisión de movimientos en un hábito periódico.
El primer paso consiste en observar los ingresos y egresos durante un periodo determinado. Después, los gastos pueden clasificarse en tres grandes grupos:
- Gastos fijos, como alquileres, cuotas o servicios.
- Gastos variables, como alimentación, transporte o entretenimiento.
- Gastos ocasionales, aquellos desembolsos que no aparecen necesariamente todos los meses.
Esta clasificación permite pasar de una pregunta básica —“¿cuánto gasté?”— a una mucho más útil: “¿en qué estoy gastando mi dinero?”
Los pequeños gastos también cuentan
La revisión de movimientos puede ayudar a identificar aquellos gastos que suelen pasar inadvertidos.
Un pago de bajo monto puede parecer poco importante cuando se observa de manera aislada. Sin embargo, si se repite varias veces durante el mes, puede terminar representando una parte considerable del presupuesto.
Suscripciones, compras frecuentes, comisiones y otros pagos recurrentes son algunos de los movimientos que conviene revisar periódicamente. El objetivo no es eliminar automáticamente todos los gastos, sino identificar cuáles son necesarios, cuáles responden a hábitos y cuáles podrían reducirse o dejar de realizarse.
Comparar lo previsto con lo que realmente se gastó
Otro paso útil consiste en contrastar el presupuesto planificado con los movimientos reales.
Si una persona había establecido un monto mensual para alimentación, transporte o entretenimiento y al finalizar el periodo descubre que superó ese límite, ahora dispone de información concreta para ajustar su presupuesto.
Así, el registro bancario deja de ser solamente un historial de operaciones y empieza a funcionar como una herramienta para tomar decisiones.
La pregunta cambia de “¿cuánto dinero gasté?” a “¿qué puedo cambiar el próximo mes con esta información?”
La información también ayuda a planificar el ahorro
La misma lógica puede aplicarse al ahorro.
Conocer cuánto dinero queda disponible después de cubrir los gastos habituales permite establecer metas más realistas y evitar comprometer recursos que podrían ser necesarios para otros gastos.
También puede ser útil antes de asumir una nueva obligación financiera. Revisar los ingresos y gastos habituales permite evaluar la capacidad de pago y analizar si una nueva cuota puede asumirse sin comprometer otros gastos esenciales.
Esta revisión también facilita comparar las condiciones de distintos productos financieros antes de tomar una decisión.
Más información también exige más seguridad
Las herramientas digitales pueden concentrar buena parte de la información financiera y permitir consultarla prácticamente en cualquier momento. Pero esa comodidad también requiere adoptar hábitos de seguridad.
Entre las prácticas básicas están:
- Revisar las notificaciones de las operaciones realizadas.
- Verificar los datos antes de efectuar una transferencia.
- Utilizar únicamente canales oficiales de la entidad financiera.
- No compartir claves, códigos de seguridad ni datos de acceso.
- Contactar a la entidad financiera mediante sus canales oficiales ante una operación que no se reconoce.
La seguridad digital forma parte del manejo responsable de las finanzas personales.
La banca digital muestra lo que hacemos con nuestro dinero
La tecnología, por sí sola, no cambia los hábitos financieros. Su principal utilidad está en facilitar el acceso a información que puede ayudar a entenderlos.
Revisar periódicamente los movimientos de una cuenta permite identificar gastos innecesarios, conocer cómo se distribuye el presupuesto, establecer metas de ahorro y evaluar con mayor información nuevas obligaciones financieras.
En otras palabras, la banca digital no solo permite mover dinero. También puede ayudar a entender cómo lo estamos usando.
Convertir esa información en un hábito de revisión puede ser un primer paso para tomar decisiones financieras más planificadas.